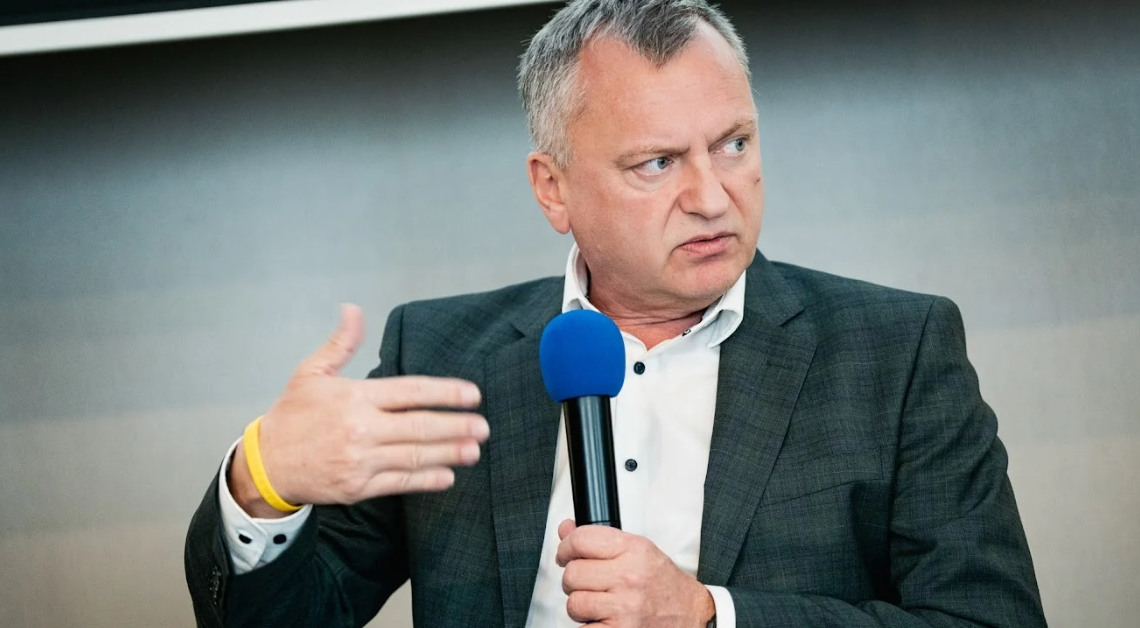
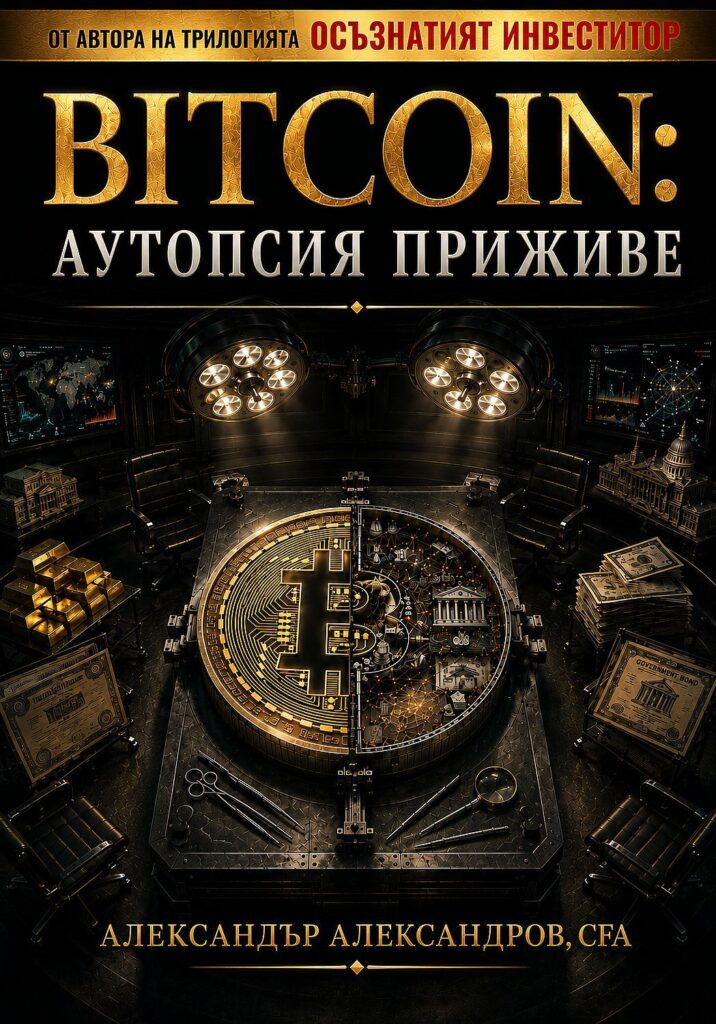
Когато в началото на годината разговаряхме за „Йога за вашите пари“, тя беше първата стъпка в една дълго замисляна поредица. Днес към нея вече се присъединява „Финансовата и инвестиционна интелигентност“, а „Интелигентният инвеститор 2.0“ предстои да завърши трилогията. Междувременно се появи и „BITCOIN: Аутопсия приживе“. Във втория ни разговор авторът Александър Александров се връща към идеите зад книгите, говори за грешките, дисциплината и границите на инвестиционното знание и обяснява защо понякога най-доброто решение е да не правим нищо. Питаме го и как изкуственият интелект ще промени инвестирането, защо българите продължават да възприемат имотите като синоним на сигурност и какво може да научи едно дете за парите, преди да е изградило собствените си финансови навици.
През ноември Александър ще се включи в две безплатни онлайн събития, по време на които можете да му зададете важните за вас въпроси. На 10 ноември от 19 ч. той ще бъде гост-лектор в уебинара на Finance Academy „Как да изградим инвестиционен портфейл, който можем да запазим и при криза“ (можете да се регистрирате тук). На 17 ноември от 19 ч. предстои уебинарът „Пътят на осъзнатия инвеститор: от първия ред в парите до собствена инвестиционна политика“ (можете да се регистрирате тук).
Когато разговаряхме в началото на годината, „Йога за вашите пари“ беше съвсем нова. Оттогава излязоха „Финансовата и инвестиционна интелигентност“ и „BITCOIN: Аутопсия приживе“, а третата книга е на път. Какво ви накара да пишете с такова темпо?
Темпото е по-скоро привидно. Истината е, че трилогията беше замислена като едно цяло от самото начало и я пиша през последните 17 години.
В началото мислех, че ще бъде една книга. Когато започнах да я развивам, се оказа, че обемът е твърде голям за една книга. Така тя се раздели естествено на три: „Йога за вашите пари“ е за човека, втората книга е за системата, а третата е за майсторството. Това, което читателите виждат като бързина, всъщност е 17 години работа, които просто излизат на бял свят една след друга.

Единствената книга, която не беше част от този план, е „BITCOIN: Аутопсия приживе“. Нея я вдъхнови върхът на биткойна през октомври 2025 г. Тогава си казах, че това е идеалният момент да направя аутопсия на пациент, който е жив, и да приложа метода от трилогията върху най-трудния казус, който познавам.
Но ще ви призная нещо, което не очаквах. Мислех, че втората книга ще намери по-малко читатели от първата, защото е по-трудна, по-дълга и с повече таблици. Мислех, че пазарът в България за такава книга е малък. Сгреших. „Финансовата и инвестиционна интелигентност“ се продава изненадващо добре и засега е най-продаваната от трите ми книги.
Подцених българския читател. Оказа се, че има много хора, които вече са направили първите стъпки, имат спестявания, може би и първи инвестиции, и сега искат да разберат какво правят. Те не търсят още една книга „как да забогатеем“. Търсят начин да мислят.
Това ме радва повече от самите продажби.
Ако една книга за инвестиции отказва да прогнозира и да дава „списък за купуване“, какво всъщност получава читателят?
Получава нещо по-трайно от прогноза: начин да взема решения, когато не знае какво ще стане. А това е нормалното състояние на всеки инвеститор. Прогнозите остаряват за седмици. Списъците за купуване – още по-бързо. Една система обаче работи при много различни бъдещета: при инфлация и при дефлация, при бум и при криза, при лихви 0% и при лихви 5%.
В книгата питам по-скоро „Каква функция изпълнява този актив в портфейла ми?“, отколкото „Кое ще се качи?“. Питам и „Какво ще стане с мен, ако греша?“.
Ако трябва да го кажа с едно изречение от книгата: „Активите са инструменти, не религии.“ Читателят получава кутия с инструменти и, надявам се, преценката кога кой да използва.
Казвате, че първата книга е достатъчна за около 90–95% от българите. Тогава за кого е втората? Как читателят да разбере, че е готов за нея?
Продължавам да мисля, че „Йога за вашите пари“ е достатъчна за повечето хора. Ако имате буфер, нямате скъп дълг, автоматично инвестирате в евтин глобален индексен фонд и не продавате в паника, вие сте по-напред от повечето професионалисти.

Втората книга е за онези, които са стигнали дотам и сега задават следващите въпроси. Колко злато? Какво да правя с имота, който вече имам? Защо облигациите паднаха през 2022 г., щом са „сигурни“? Кой ETF и къде? Какво да правя с криптото, за което ме пита синът ми?
Тестът е прост. Ако се чувствате спокойни с парите си, но спокойствието ви е „на тъмно“, без да разбирате защо системата ви работи, значи сте готови. В книгата го казвам така: „Спокойствието без умение е илюзия за сигурност.“
И още нещо: ако още нямате буфер и автоматична вноска, не започвайте с втората книга. Тя ще ви даде повече варианти, отколкото ви трябват.
В „Йога за вашите пари“ съветът звучи почти аскетично: глобален, евтин индексен фонд. Във втората книга се появяват ядро и сателити, злато, алтернативи, дори криптоактиви. Промени ли се философията ви?
Не. Промени се читателят.
Представете си, че учите някого да кара ски. Първия ден му казвате: „Стой на пистата за начинаещи, свий колене, не се опитвай да завиваш рязко.“ След година същият човек е на червената писта и вие му обяснявате ръбовете, наклона, снега. Не сте сменили философията си. Просто той вече може да понесе повече информация, без тя да го нарани.
Обърнете внимание и на това, което остава същото. Във втората книга ядрото е 60–80% широки глобални индекси, тоест същото, което препоръчвам в първата. Сателитите са най-много 20–40% и всеки трябва да има ясна функция: защита, растеж или асиметрия.
Сателитите не заменят ядрото. Те се добавят, когато знаете защо ги добавяте и можете да преживеете грешката.
Трилогията описва пътя на един и същ човек в три етапа: от осъзнатост през компетентност към майсторство. Всяка книга е следващата стъпка. Съветите се различават, защото човекът на всеки етап е различен. Принципите не се различават.
Ако първата книга учи кога да не правим нищо, а втората – как да изградим система, какво остава за третата, „Интелигентният инвеститор 2.0“? Защо Греъм, 77 години по-късно?
Третата книга е за майсторството в реалния свят. Тя е за момента, в който системата е изградена и животът започне да я тества: кога да действате, кога да изчакате и кога най-умното е да не правите нищо.
Греъм пише „Интелигентният инвеститор“ през 1949 г. Светът оттогава се промени неузнаваемо: индексните фондове, ETF, евтината търговия, алгоритмите, AI. Неговата основна идея обаче остава вярна: успехът в инвестирането зависи повече от дисциплината и характера, отколкото от IQ.
Затова „2.0“ не означава, че поправям Греъм. Означава, че питам какво би казал той на инвеститор, който има смартфон, достъп до всички пазари на света и 200 известия на ден.
И тук трилогията се затваря в кръг. Първата книга казва „познай себе си“, а третата казва „сега действай, но като човека, когото вече познаваш“.
Криптоактивите: в първата книга – спекулация, „никога 100%“; във втората – малък асиметричен сателит, 0% преди пенсия; после цяла книга за Bitcoin, която отказва да даде присъда. Не е ли объркващо?
Разбирам защо изглежда така, но всъщност трите отговора са един и същ, казан на трима различни читатели.
На начинаещия казвам: това е спекулация, не инвестиция. Ако изобщо, малко и никога всичко. Той още няма система, в която да я сложи.
На средно напредналия казвам: ако имате ядро и дисциплина, криптото може да има функция като асиметричен залог, до няколко процента. Размерът се определя от това колко можете да загубите, а не от това колко сте убедени. Колкото по-близо сте до пенсия, толкова по-малко място има за такива залози.
В „BITCOIN: Аутопсия приживе“ отказвам да дам присъда, защото там не искам да ви кажа какво да мислите. Искам да ви покажа как да мислите за най-трудния казус, който познавам. Bitcoin е стрес тест на метода.
Аз лично държа малка част от портфейла си в биткойн от 2016 г. като позиция, не като вяра, и я ребалансирам с дисциплина. И смятам, че нулата е напълно уважаван отговор.
„Волатилността е неудобство. Рискът е унищожение.“ Как бихте обяснили разликата на човек, който току-що е видял портфейла си с 20% надолу?
Бих го попитал три неща. Трябват ли ви тези пари в следващите две-три години? Взели ли сте ги назаем? Ще продадете ли сега?
Ако отговорите са „не, не, не“, тогава вие сте видели волатилност. Неприятно е, но е временно. Това е цената на билета за дългосрочна доходност.
Рискът е друго. Риск е да бъдете принудени да продадете на дъното, защото нямате буфер, защото сте с ливъридж или защото тезата ви е била погрешна от самото начало. Тогава загубата става трайна.
През март 2020 г. S&P 500 падна с около една трета за няколко седмици. Хората, които не продадоха, възстановиха загубата си за месеци. Тези, които продадоха, превърнаха неудобството в унищожение.
Затова казвам, че рискът не е в пазара. Той е в структурата на портфейла и в поведението ни. А тук стигаме до първата книга: буферът, документът за инвестиционна политика и протоколът при импулс съществуват точно за такива дни.
Наричате имотите „любимият актив на българина – и точно затова капан“. Не се ли страхувате, че ще ви се сърдят?
Малко. Но предпочитам да ми се сърдят сега, отколкото след следващия спад.
Не казвам, че имотите са лоша инвестиция. Казвам, че когато 70–80% от богатството на едно семейство е в един имот, в един град, в една валута и в една страна, това не е диверсификация. Това е концентрация, която изглежда като сигурност, защото е позната и можем да я пипнем.
„Познато не означава безопасно.“ След 2008 г. цените в София паднаха с 30–40% и им трябваха повече от десет години, за да се върнат на старите нива. Мнозина не го помнят, защото имотът няма котировка на екрана всеки ден. Ако я имаше, сигурно щяхме да го продаваме в паника като акциите. Говоря от личен опит. Аз самият притежавам имоти, които отдавам под наем, и знам от първа ръка, че наемът не е пасивен доход: има наематели, ремонти, празни месеци, данъци. Затова не съм против имотите. Те имат своето място в портфейла. Въпросът не е в актива, а в размера на дела му.
Въпросът, който предлагам, не е „имоти или не“. Въпросът е каква функция изпълнява имотът във вашия портфейл и какво друго имате, ако тази функция се провали.
Ако не можете да опишете функцията на нещо с една дума, то няма място в портфейла. Можете ли да дадете пример?
Разбира се. Глобален индексен фонд на акции: растеж. Краткосрочни държавни облигации или кеш: ликвидност. Злато: защита. Малка позиция в нещо много рисково: асиметрия.
А сега си представете човек, който притежава три различни фонда на технологични акции, един „тематичен“ ETF за изкуствен интелект и акции на Nvidia. Попитайте го каква е функцията на всеки. Отговорът ще бъде „растеж“, „растеж“, „растеж“, „растеж“ и „растеж“.
Тоест пет имена, но една функция и всъщност един залог. Когато този сектор падне, ще паднат заедно. Това е диверсификация само на етикета.
Затова в книгата има инструмент, който наричам „одит на функцията“. Сядате с листа с позициите си и до всяка пишете една дума. Ако не можете, или ако думата се повтаря прекалено много, сте намерили проблем, преди пазарът да ви го покаже.
„Познато не означава безопасно.“ Българската борса е малка, а от тази година спестяваме и инвестираме в евро. Какво означава това за българския инвеститор?
Означава две добри новини и едно предупреждение.
Първата добра новина е, че с еврото валутният ни свят се опрости. Базовата ни валута вече е същата като на по-голямата част от европейските фондове, които купуваме.
Втората е, че глобалното инвестиране никога не е било по-достъпно. Българската борса имаше впечатляваща 2025 г. и още по-силно начало на 2026 г. Това е хубаво и заслужено. Но тя остава малка и неликвидна и не може да бъде основа на един портфейл. Днес един UCITS фонд ви дава хиляди компании от целия свят с една покупка.
Предупреждението е, че валутният риск не изчезна, а просто се премести. Голяма част от световния пазар на акции е в долари. Когато купувате глобален фонд, вие притежавате и долара, независимо дали го осъзнавате.
И още едно, по-тихо предупреждение. Home bias, тоест склонността да държим всичко у дома, не е само български проблем, но при нас е особено силен, защото „у дома“ означава имоти. Еврото не променя това. Това можем да променим само ние.
„Не можете да контролирате доходността, но можете да контролирате разходите.“ Защо толкова малко хора поглеждат таксите, които плащат?
Защото таксите не болят. Падането на пазара боли веднага и го виждаме на екрана. Таксата от 1,5% се взима всяка година, без известие. Но математиката е безмилостна. При разумна доходност само един процент годишно разлика в разходите отнема близо една пета от богатството ви за двадесет години. Нищо друго в инвестирането не е толкова сигурно, колкото това.
В България този въпрос е особено важен, защото банковите продукти често са скъпи, а таксите са разпределени на няколко места: такса за управление, за покупка, за попечителство, за валутна обмяна.
Затова във втората книга има цяла глава за „пълната цена на притежание“. В първата книга я наричам „нетната истина“: реалната ви доходност е брутната минус таксите, минус данъците, минус инфлацията. Това е единственото число, което има значение.
Златото привлича много внимание напоследък. В книгата пишете: „Златото не расте. То запазва.“ Какво е мястото му в един разумен портфейл?
Мястото му е на застраховка, а не на залог.
Златото не плаща лихва, не плаща дивидент и не създава нищо. Затова не може да бъде двигател на растежа. Но в моменти, когато всичко друго се чупи, то често удържа. През 2008 г., когато акциите паднаха с повече от една трета, златото леко поскъпна.
Затова в книгата давам примерен дял от 5 до 10% и таван около 15%. Повече от това вече не е застраховка, а залог на посоката.
И аз притежавам злато. Държа физическо злато, а освен това имам сравнително пълна колекция на българските монети от Третата българска държава, от Освобождението насам. Така че не гледам на златото отстрани. Но именно затова знам колко лесно е да се привържеш към него и държа дела му в рамки.
Когато един актив е по новините всеки ден, най-важният въпрос е „щях ли да го искам и ако не беше се качил?“. Ако отговорът е да, значи разбирате функцията му. Ако не, гоните графиката.
Това е същият въпрос, който поставям и в книгата за Bitcoin, и в първата книга, когато говоря за емоционалния цикъл. Темите се сменят. Въпросът остава.
Във втората книга предлагате конкретни инструменти – правилото на 10-те дни, правилото на двамата, писмо до бъдещия Аз. Кой от тях ползвате вие самият?
Използвам всички. Причината е проста: аз не съм по-малко емоционален от читателите си. Трийсет години опит не ме правят имунизиран. Правят ме по-добър в това да забелязвам емоцията, преди тя да е взела решението.
Това е и мостът между двете книги. В „Йога за вашите пари“ протоколът при импулс е „Стоп, дишай, назови емоцията, провери документа, изчакай 24 часа“. Във втората книга същата идея става по-структурирана, защото решенията са по-големи и сумите са по-сериозни.
Една фраза от книгата обобщава всичко: „Не можете да премахнете емоциите, но можете да им отнемете решенията.“
В книгата разказвате за собствена грешка – импулсивна покупка, която губи около 60%, и чийто тикер държите на телефона си. Защо човек с над 30 години опит избира да говори за грешките си?
Защото книга без грешки би била лъжа. А читателят усеща лъжата. Подробностите са в книгата. Важното е, че тикерът все още е на телефона ми, не защото се надявам да се върне, а като напомняне. Всеки път, когато се изкушавам да направя „бърза“ покупка, го виждам.
Смятам, че грешките са най-евтиното образование, ако са малки, и най-скъпото, ако са големи. Целта на системата не е да не грешите никога. Целта е грешките ви да могат да бъдат преживени.
„Важно е една позиция да не може да те събори.“
Много от казусите завършват с въпроса „Кой има право?“ и отговора „И двамата.“ Не е ли това неудобно за читател, който търси ясен отговор?
Неудобно е, и то съзнателно.
Инвестирането рядко има един верен отговор. Има верен отговор за конкретния човек, с неговия хоризонт, доходи, семейство и сън. Двама души с различни цели могат да вземат противоположни решения и двамата да са прави.
Даже най-големите имена не са съгласни. Бъфет казва, че диверсификацията е защита срещу незнанието. Марковиц казва, че тя е единственият безплатен обяд. В книгата заключавам, че и двамата са прави, защото говорят за различни хора.
Има и по-дълбока причина. Ако ви дам готов отговор, вие ще имате моето решение. Ако ви дам начин да стигнете до отговора, вие ще имате своето. А само своето решение можете да удържите, когато пазарът падне с 30%.
Това е разликата между интелигентния инвеститор, който пита „Какво да купя?“, и осъзнатия, който първо пита „Защо вярвам в това, в което вярвам?“.
Наричате последната глава – за ограниченията на инвестиционната интелигентност – „най-важната“. Защо завършвате книга за интелигентността с нейните граници?
Защото най-опасният инвеститор не е невежият. Невежият обикновено е предпазлив. Най-опасният е този, който е научил достатъчно, за да се чувства уверен, и не достатъчно, за да вижда границите си.
След двадесет и три глави с инструменти, таблици и рамки читателят рискува да повярва, че вече може да контролира резултата. Не може. Никой не може.
Последната глава е противотежест на всичко преди нея. Тя казва: „Най-важното, което интелигентният инвеститор знае, е какво не може да знае.“ Пазарите се чупят не от очакваното, а от игнорираното.
Талеб пише за пуйката, която е сигурна в доброто отношение на фермера, до деня преди празника. Във втората книга го превеждам така: „Не предсказваме лебеда. Подреждаме се така, че да оцелеем срещата с него.“
И това е моят мост към третата книга. Майсторството не е повече знание. То е по-добра преценка кога знанието ни свършва.
Изкуственият интелект е навсякъде. Вашият съвет е „не избирай победител, купи целия пазар“. Ще промени ли AI самото инвестиране – и ролята на инвеститора?
AI вече променя инвестирането, но не по начина, по който хората мислят.
Като технология AI вероятно ще промени света, както железниците и интернет. Но историята ни учи, че една революционна технология и една печеливша инвестиция не са едно и също нещо. Железниците промениха света и разориха много от инвеститорите си. Същото стана с дотком. Феноменът не е инвестиция.
Затова казвам: не се опитвайте да познаете кой ще победи. Ако притежавате широкия пазар, ще притежавате и победителите, които още не познаваме.
Що се отнася до ролята на инвеститора, AI ще направи информацията почти безплатна. Тогава кое ще бъде ценно? Преценката. Дисциплината. Способността да не реагирате на всяко известие. Тоест точно човешките качества, за които пише първата книга.
Ако AI може да ви даде всеки отговор, вашата работа е да зададете правилния въпрос.
Ако читателят направи само едно нещо, след като затвори книгата, кое бихте искали да бъде?
Да направи „теста на нулата“.
Сядате и минавате през портфейла си, позиция по позиция. За всяка питате: „Ако днес нямах тази позиция и имах парите в кеш, щях ли да я купя на тази цена и в този размер?“
Ако отговорът е „да“, позицията има място. Ако е „не“, трябва да си обясните защо я държите. Дали е заради функцията ѝ, или защото ви е неудобно да признаете грешка?
И към него добавям „теста за сън“: ако тази позиция падне наполовина, ще спите ли?
Двата теста отнемат един следобед. Мисля, че могат да спестят години.
А ако читателят още няма портфейл, единственото нещо, което бих искал да направи, е да се върне към първата книга и да напише своя документ за инвестиционна политика. Всичко във втората книга стъпва върху него.
Нетната печалба от книгите отива за „В света на парите“. Защо решихте така и как върви проектът?
Когато говорихме миналия път, ме попитахте какво е най-важно да учим децата за парите. Този проект е моят отговор, превърнат в действие.
„В света на парите“ е безплатна образователна платформа за деца и тийнейджъри. Тя има 100 нива, които водят детето от първите понятия за парите чак до симулация на фондова борса, а в нея е вграден и изкуствен интелект. 100% от нетната печалба от книгите отива за нея.
Платформата вече мина през няколко бета теста. Тъй като е сложна, има още работа, но скоро излиза.
Защо го правя? Защото всичко, което пиша в трилогията, е по-лесно научено на 10 години, отколкото на 40. Възрастните идват при мен с навици, страхове и грешки. Децата идват с любопитство.
Затова и успехът на втората книга ме радва двойно. Всеки читател, който я купи, финансира урок за дете, което може би никога няма да има нужда от нея.
Миналия път ви попитахме за какво мечтаете. Трилогията описва пътя на инвеститора от осъзнатост през компетентност към майсторство. Къде по този път сте днес – и промени ли се мечтата?
Мисля, че никой не стига до майсторството веднъж и завинаги.
В книгите описвам и по-подробния ритъм вътре в този път: осъзнаване, познание, преценка, дисциплина и чак накрая свобода. Тези пет стъпки не се минават веднъж. Връщаме се към първата всеки път, когато пазарът ни изненада, когато животът се промени или когато сме прекалено сигурни в себе си. И забележете, че свободата е последна. Тя е резултат, а не цел, и идва само след дисциплината.
Ако трябва да избера, днес най-много работя върху дисциплината. Не на пазара, а в писането: да завърша третата книга така, както съм обещал на читателите от първата.
Мечтата не се е променила, само е станала по-конкретна. Мечтая в България да има поколение, за което думите „инвестиция“, „риск“ и „такса“ не са страшни и не са магически, а просто ежедневни. Поколение, което пита „защо“ преди „какво да купя“.
Успехът на втората книга ми показа, че това поколение вече расте, при това по-бързо, отколкото предполагах. Затова и казах в началото, че съм подценил българския читател. С удоволствие признавам грешката си.
Интервюто е с образователна цел и не представлява инвестиционен съвет.
Прочети още:
Александър Александров: „Йога за вашите пари“ обяснява защо управлението на парите не е математика